Khi nào thì chủ sở hữu hưởng lợi của doanh nghiệp bị tạm hoãn xuất cảnh?
- 21/10/2026 10:00
Chủ sở hữu hưởng lợi của doanh nghiệp có thể bị tạm hoãn xuất cảnh trong những trường hợp nào? Cùng tìm hiểu điều kiện áp dụng, thẩm quyền thông báo và những lưu ý quan trọng theo quy định pháp luật về thuế và đăng ký doanh nghiệp.
1. Các trường hợp chủ sở hữu hưởng lợi của doanh nghiệp bị tạm hoãn xuất cảnh
Theo khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP, cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp có thể bị tạm hoãn xuất cảnh trong các trường hợp liên quan đến nghĩa vụ thuế của doanh nghiệp.
(1) Doanh nghiệp nợ thuế
Chủ sở hữu hưởng lợi bị tạm hoãn xuất cảnh khi doanh nghiệp đồng thời đáp ứng các điều kiện sau:
-
Thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế.
-
Có số tiền thuế nợ từ 500 triệu đồng trở lên.
-
Khoản nợ thuế đã quá thời hạn nộp từ 120 ngày trở lên.
Theo đó, việc doanh nghiệp phát sinh nợ thuế không đồng nghĩa chủ sở hữu hưởng lợi lập tức bị tạm hoãn xuất cảnh. Cần xem xét đầy đủ các điều kiện về cưỡng chế thuế, số tiền nợ và thời gian quá hạn theo quy định.
(2) Doanh nghiệp bị thông báo không hoạt động tại địa chỉ đã đăng ký
Chủ sở hữu hưởng lợi cũng bị áp dụng biện pháp tạm hoãn xuất cảnh nếu doanh nghiệp thuộc trường hợp sau:
-
Cơ quan quản lý thuế có đủ căn cứ xác định và đã ban hành thông báo doanh nghiệp không hoạt động tại địa chỉ đã đăng ký.
-
Sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo, doanh nghiệp vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định.
Đối với trường hợp này, doanh nghiệp cần lưu ý xử lý tình trạng mã số thuế kịp thời, đồng thời thực hiện các thủ tục cần thiết với cơ quan thuế để tránh phát sinh hệ quả pháp lý đối với cá nhân có liên quan.
2. Cơ quan có thẩm quyền thông báo tạm hoãn xuất cảnh
Khoản 2 Điều 28 Nghị định 252/2026/NĐ-CP quy định về thẩm quyền thông báo tạm hoãn xuất cảnh, gia hạn và hủy bỏ biện pháp này. Cụ thể:
-
Thông báo tạm hoãn xuất cảnh: Cơ quan quản lý thuế trực tiếp quản lý người nộp thuế thực hiện.
-
Gia hạn hoặc hủy bỏ tạm hoãn xuất cảnh: Cơ quan quản lý thuế đã ban hành thông báo thực hiện.
-
Trường hợp thay đổi cơ quan quản lý thuế: Cơ quan quản lý thuế mới có thẩm quyền thông báo gia hạn hoặc hủy bỏ tạm hoãn xuất cảnh.
Do đó, khi phát sinh vấn đề liên quan đến biện pháp tạm hoãn xuất cảnh, doanh nghiệp và cá nhân liên quan cần xác định đúng cơ quan thuế quản lý để phối hợp xử lý nghĩa vụ thuế và các thủ tục có liên quan.
3. Xác định là chủ sở hữu hưởng lợi của doanh nghiệp
Theo Điều 17 Nghị định 168/2025/NĐ-CP, được sửa đổi, bổ sung bởi Điều 3 Nghị định 296/2026/NĐ-CP, chủ sở hữu hưởng lợi của doanh nghiệp là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp có tư cách pháp nhân, không bao gồm cá nhân đại diện phần vốn nhà nước tại doanh nghiệp.
Việc xác định chủ sở hữu hưởng lợi được xem xét theo các tiêu chí về quyền sở hữu, quyền kiểm soát và quyền quản lý doanh nghiệp.
(1) Căn cứ vào tỷ lệ sở hữu vốn hoặc cổ phần
-
Cá nhân trực tiếp, gián tiếp hoặc vừa trực tiếp vừa gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp.
-
Cá nhân sở hữu gián tiếp từ 25% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết trở lên thông qua các tổ chức hoặc thỏa thuận pháp lý khác.
-
Các cá nhân có quan hệ gia đình hoặc có hợp đồng cùng nhau sở hữu từ 25% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết trở lên.
-
Đối với công ty hợp danh, tất cả thành viên hợp danh đều là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ góp vốn hoặc quyền biểu quyết.
(2) Căn cứ vào quyền kiểm soát doanh nghiệp
Trong trường hợp không xác định được chủ sở hữu hưởng lợi theo tiêu chí về tỷ lệ sở hữu vốn hoặc cổ phần hoặc có căn cứ cho thấy người đáp ứng tiêu chí sở hữu không phải là chủ sở hữu hưởng lợi, doanh nghiệp cần xem xét quyền kiểm soát thực tế.
Các quyền kiểm soát được xem xét bao gồm:
- Quyền bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên, người đứng đầu Hội đồng quản trị, Hội đồng thành viên, Giám đốc, Tổng giám đốc;
- Quyền sửa đổi, bổ sung điều lệ doanh nghiệp;
- Quyền thay đổi cơ cấu tổ chức;
- Quyền quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp;
- Quyền quyết định tổ chức lại hoặc giải thể doanh nghiệp.
(3) Căn cứ vào quyền quản lý cao nhất
Nếu không có cá nhân đáp ứng các tiêu chí trên, doanh nghiệp xác định một cá nhân là người quản lý có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp làm chủ sở hữu hưởng lợi, trừ cá nhân đại diện phần vốn nhà nước tại doanh nghiệp.
4. Doanh nghiệp cần lưu ý gì để hạn chế nguy cơ bị tạm hoãn xuất cảnh?
Để hạn chế nguy cơ bị tạm hoãn xuất cảnh đối với chủ sở hữu hưởng lợi, doanh nghiệp cần chủ động thực hiện các công việc sau:
-
Theo dõi nghĩa vụ thuế: Kiểm tra số thuế còn phải nộp, thời hạn thanh toán và tình trạng nợ thuế để kịp thời xử lý.
-
Xử lý nợ thuế đúng quy định: Khi phát sinh khoản nợ thuế, cần rà soát nghĩa vụ, thời hạn nộp và các quyết định hành chính về quản lý thuế có liên quan.
-
Duy trì thông tin đăng ký doanh nghiệp chính xác: Bảo đảm doanh nghiệp hoạt động tại địa chỉ đã đăng ký hoặc thực hiện thủ tục thay đổi thông tin theo quy định.
-
Xử lý thông báo của cơ quan thuế: Khi nhận được thông báo doanh nghiệp không hoạt động tại địa chỉ đã đăng ký, cần chủ động liên hệ cơ quan thuế và thực hiện thủ tục phù hợp, không để kéo dài tình trạng chưa được xử lý.
-
Rà soát thông tin chủ sở hữu hưởng lợi: Xác định đúng cá nhân có quyền sở hữu hoặc kiểm soát doanh nghiệp, đồng thời thực hiện nghĩa vụ kê khai, cập nhật thông tin theo quy định pháp luật về đăng ký doanh nghiệp.
Như vậy, chủ sở hữu hưởng lợi của doanh nghiệp có thể bị tạm hoãn xuất cảnh trong một số trường hợp nếu nợ thuế từ 500 triệu đồng trở lên hoặc khi bị thông báo không hoạt động tại địa chỉ đã đăng ký theo quy định. Doanh nghiệp cần thường xuyên rà soát nghĩa vụ thuế và tình trạng đăng ký để chủ động phòng ngừa rủi ro pháp lý.
GỌI NGAY
Bên cạnh việc chia sẻ các quy định mới về thuế, kế toán và pháp lý doanh nghiệp, Đại lý thuế TASCO còn cung cấp các giải pháp hỗ trợ trọn gói dành cho doanh nghiệp, hộ kinh doanh và cá nhân. Nếu anh/chị đang cần tư vấn hoặc thực hiện các thủ tục liên quan, có thể tham khảo những dịch vụ nổi bật dưới đây:
🔹 Dịch vụ thành lập công ty
🔹 Dịch vụ thành lập hộ kinh doanh
🔹 Dịch vụ thay đổi đăng ký kinh doanh
🔹 Dịch vụ giải thể doanh nghiệp
🔹 Dịch vụ kế toán thuế trọn gói
🔹 Dịch vụ rà soát sổ sách kế toán
🔹 Dịch vụ quyết toán thuế thu nhập cá nhân
🔹 Dịch vụ quyết toán thuế thu nhập doanh nghiệp
🔹 Dịch vụ hoàn thuế GTGT
🔹 Dịch vụ hóa đơn điện tử...
Nếu cần hỗ trợ về thuế, kế toán hoặc thủ tục pháp lý doanh nghiệp, hãy liên hệ qua số hotline dưới đây được chuyên viên Đại lý thuế TASCO tư vấn miễn phí và đưa ra giải pháp phù hợp với nhu cầu
GỌI NGAY
 Đại lý thuế TASCO tự hào là một tổ chức được sáng lập và dẫn dắt bởi những CEO có hơn 20 năm kinh nghiệm trong lĩnh vực Kế toán - Thuế - Tài chính tại các công ty đa quốc gia cùng với đội ngũ chuyên viên có trình độ chuyên môn cao, luôn cập nhật kiến thức thường xuyên và làm việc với phương châm "TẬN TÂM - TRÁCH NHIỆM - CHUYÊN NGHIỆP" đảm bảo cung cấp cho quý doanh nhân các dịch vụ thành lập doanh nghiệp, dịch vụ kế toán thuế, tư vấn thuế uy tín và chuyên nghiệp nhất. Bên cạnh đó, TASCO luôn đặt lợi ích của quý doanh nhân lên trên hết. Hơn ai hết, TASCO thấu hiểu khách hàng khi mới ra kinh doanh phải đầu tư khá nhiều chi phí. Vì vậy TASCO luôn hỗ trợ khách hàng giảm tối đa chi phí để vận hành doanh nghiệp bền vững.
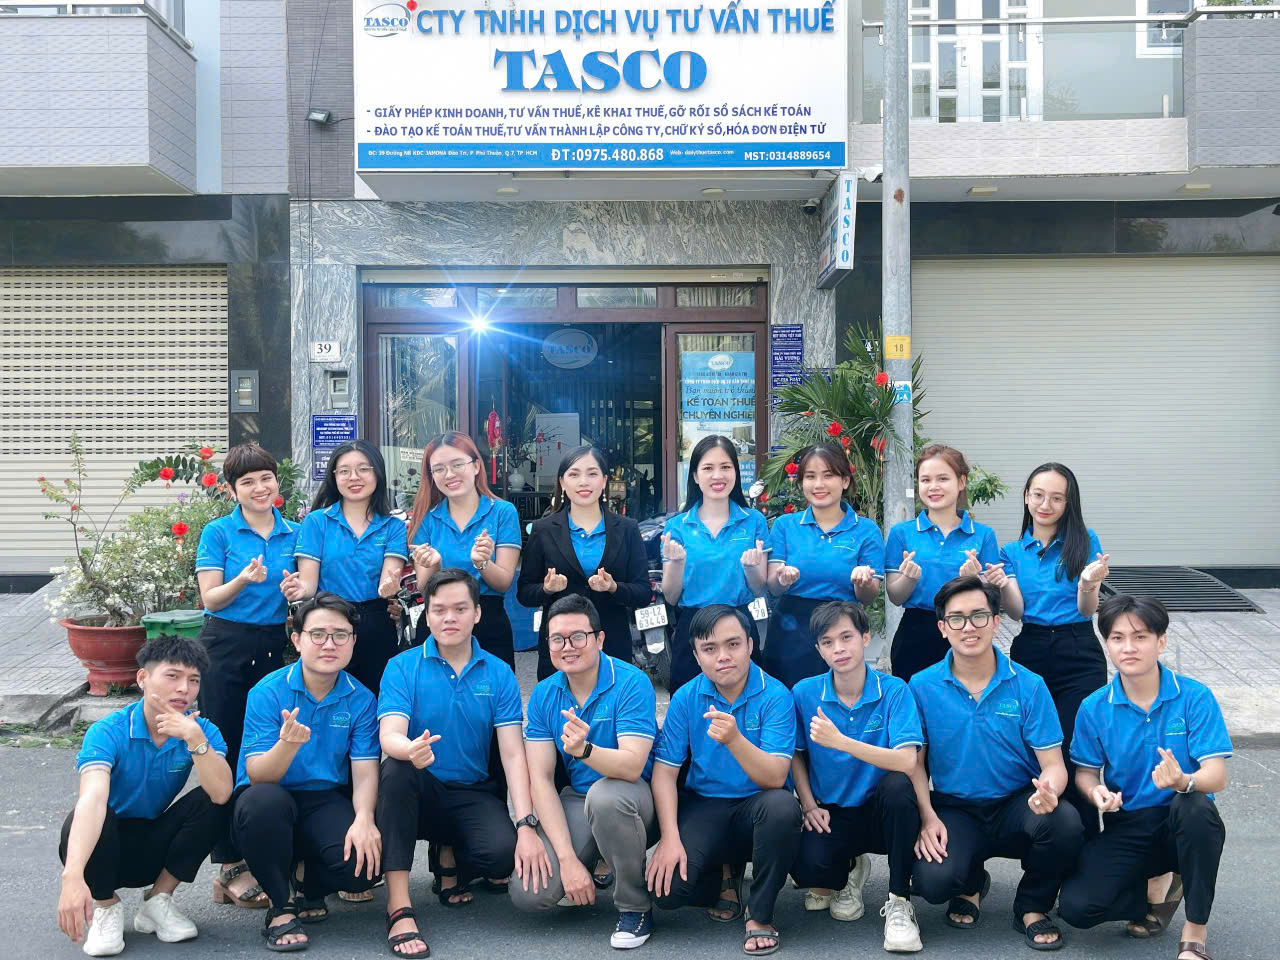
(Ảnh tập thể công ty TNHH Dịch Vụ Tư Vấn Thuế TASCO)
⇒ Đăng ký tại đây để được TASCO tư vấn sớm nhất hoặc liên hệ hotline: 0916227239 (Zalo)
CÔNG TY TNHH DỊCH VỤ TƯ VẤN THUẾ TASCO
Trụ sở: 39 đường N8 Jamona City Đào Trí phường Phú Thuận Thành Phố Hồ Chí Minh.
Chi nhánh Bình Thuận: 728 Trần Hưng Đạo, Phường Tiến Thành, Tỉnh Lâm Đồng.
Chi nhánh Đà Nẵng: K64H92/5/2/49 Trần Đình Tri, Phường Hòa Khánh, Thành phố Đà Nẵng
Hotline: 0975.48.08.68 (Zalo) – 0916.227.239
Email: lienhe@dailythuetasco.com
Website: https://dailythuetasco.com/; https://dichvutuvandoanhnghiep.vn/
Facebook: https://www.facebook.com/DAILYTHUETASCO
Instagram: https://www.instagram.com/tv/CjA36vio0ol/?igshid=YmMyMTA2M2Y=
Cộng đồng Zalo: https://zalo
TRAO NIỀM TIN - NHẬN GIÁ TRỊ


Bình luận
Xem thêm